Analyse | Politiques culturelles | Maroc
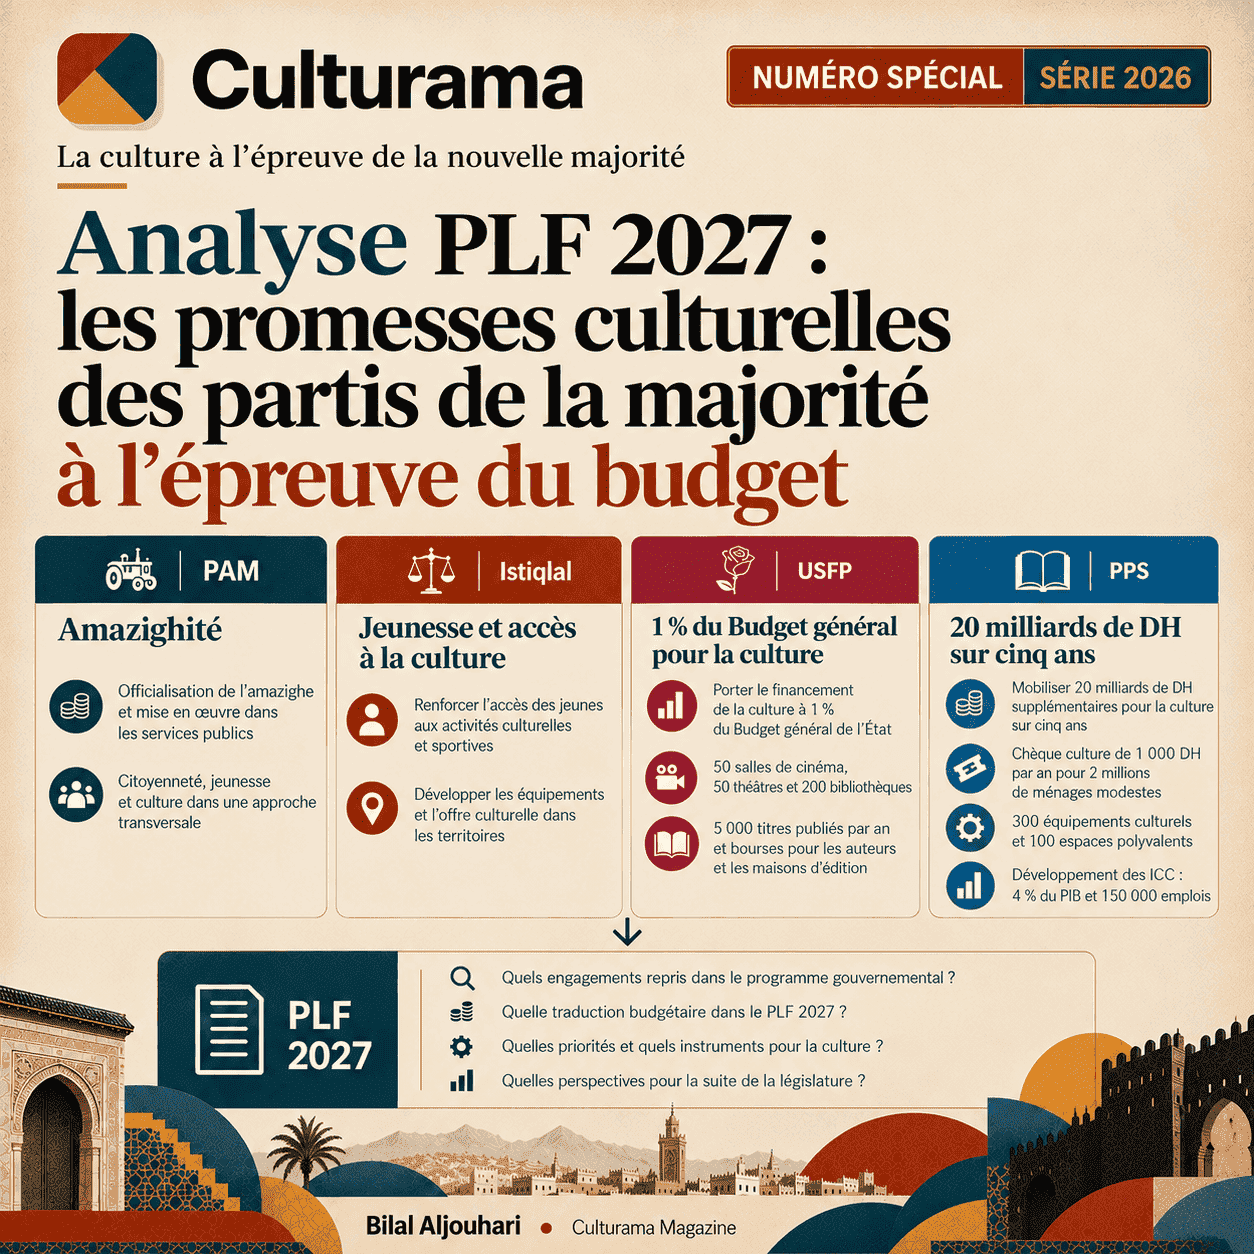
De l'objectif de 1 % du budget aux 20 milliards de dirhams supplémentaires et aux centaines d'équipements annoncés durant la campagne électorale, Culturama confronte les engagements du PAM, de l'Istiqlal, de l'USFP et du PPS aux premières orientations du projet de loi de finances 2027. Cette première lecture doit tenir compte d'un élément décisif : le budget a été préparé, pour l'essentiel, avant la formation de la nouvelle majorité.
Une hausse ministérielle de 23,5 %, mais combien pour la culture ?
Le projet de budget du ministère chargé de la Culture passe, selon les tableaux comparatifs du dossier étudié, de 6,087 milliards de dirhams en 2026 à 7,518 milliards dans le PLF 2027, soit une progression de 23,5 %. L'investissement porte l'essentiel de cette hausse.
| Nature des crédits | 2026 | PLF 2027 | Évolution |
|---|---|---|---|
| Personnel | 954 MDH | 1 095 MDH | +14,8 % |
| Fonctionnement | 2 786 MDH | 2 944 MDH | +5,7 % |
| Investissement | 2 347 MDH | 3 478 MDH | +48,2 % |
| Total | 6 087 MDH | 7 518 MDH | +23,5 % |
Cette progression n'est pas celle du seul secteur culturel. Le ministère regroupe désormais la Jeunesse, la Culture et les Sports, alors que le périmètre antérieur associait la Jeunesse, la Culture et la Communication. Il est donc impossible de conclure que le budget propre à la culture a gagné 23,5 %.
Les données officielles relatives au PLF 2026 faisaient état d'une enveloppe de 1,427 milliard de dirhams pour le département de la Culture, contre environ 1,312 milliard en 2025. Pour comparer 2027 à périmètre constant, la ventilation détaillée des crédits culturels reste indispensable.
La précédente enquête de Culturama sur quinze années de financement culturel rappelle également qu'il faut distinguer la part de la Culture dans le Budget général de ratios calculés sur d'autres dénominateurs.
Quatre partis, plusieurs conceptions de l'effort culturel
Le 12 octobre 2026, le PAM, l'Istiqlal, l'USFP et le PPS ont formé une nouvelle majorité gouvernementale. Le Conseil de gouvernement a adopté le PLF 2027 le 20 octobre. Ce calendrier réduit la portée des conclusions que l'on peut tirer d'un premier budget préparé en grande partie avant leur entrée commune au gouvernement.
Avant le scrutin, l'analyse des programmes électoraux réalisée par Culturama avait montré la diversité des propositions : objectifs de financement, équipements, aide directe aux publics, industries culturelles et créatives (ICC) et officialisation de l'amazighe.
Les engagements à l'épreuve des documents
| Parti | Engagements ou orientations | Ce que permet de constater le PLF 2027 |
|---|---|---|
| USFP | Porter la culture à 1 % du Budget général ; 50 cinémas, 50 théâtres, 200 bibliothèques | Pas de trajectoire chiffrée équivalente identifiée à ce stade |
| USFP | 5 000 titres publiés par an et soutien aux auteurs et éditeurs | Les crédits et objectifs correspondants restent à isoler |
| PPS | 20 milliards de DH supplémentaires sur cinq ans | Pas de programmation quinquennale équivalente explicitement identifiée |
| PPS | Chèque culture annuel de 1 000 DH pour deux millions de ménages modestes | Dispositif spécifique non identifié dans les éléments étudiés |
| PPS | 300 équipements culturels et 100 espaces polyvalents ; ambitions pour les ICC | Correspondance opérationnelle à établir |
| Istiqlal | Accès des jeunes aux pratiques culturelles et sportives, renforcement territorial de l'offre | Traduction culturelle précise à documenter |
| PAM / programme commun | Mise en œuvre de l'officialisation de l'amazighe | Fonds dédié prévu ; politique linguistique transversale, non exclusivement artistique |
« Non identifié » ne signifie pas « abandonné » : il désigne une mesure dont la correspondance explicite n'a pas été établie à ce stade. Les engagements de partis et les orientations du programme gouvernemental ne doivent pas être confondus.
L'objectif de 1 % demande une définition commune
L'USFP proposait 1 % du Budget général de l'État pour la Culture. Le PPS employait une référence aux dépenses publiques. Les deux périmètres ne sont pas identiques : il serait erroné de traiter ces objectifs comme un même ratio.
Pour mesurer leur application, il faudrait rendre publics le point de départ, le périmètre retenu, les montants par année et les instruments mobilisés. Sans cette trajectoire, la promesse ne constitue pas encore un indicateur budgétaire mesurable.
Les 20 milliards et le chèque culture du PPS
L'enveloppe de 20 milliards de dirhams supplémentaires proposée sur cinq ans ne peut pas être comparée mécaniquement à un exercice annuel. Elle appelle une programmation d'investissement et de fonctionnement, avec une distinction entre financements nouveaux et crédits déjà existants.
Le chèque culture de 1 000 dirhams par an destiné à deux millions de ménages modestes proposait une autre logique : soutenir directement la demande culturelle. Un déploiement intégral représenterait théoriquement 2 milliards de dirhams annuels, hors frais de gestion et selon les modalités qui seraient retenues. Aucun programme portant explicitement ce nom n'a été identifié dans les documents étudiés.
Amazighe : une enveloppe dédiée à ne pas confondre avec la création
Le programme de mise en œuvre du caractère officiel de l'amazighe dispose d'un financement spécifique annoncé sur cinq ans, avec une dotation de 400 millions de dirhams dans le PLF 2027. Mais ses missions dépassent la production artistique : administration, services publics et droits linguistiques. Additionner l'ensemble de cette enveloppe aux crédits de création culturelle fausserait la lecture.
Sport et Mondial 2030 : des instruments spécifiques
La préparation de la Coupe du monde 2030 s'accompagne d'un cadre fiscal détaillé pour les entités et opérations éligibles liées à l'organisation de la compétition. Ce dispositif, inscrit dans les engagements associés à l'accueil de l'événement, concerne notamment des exonérations et aménagements fiscaux soumis aux conditions du PLF.
Cela n'équivaut pas à une exonération générale des festivals marocains ou des entreprises culturelles nationales. Il faut aussi éviter d'opposer artificiellement culture et sport : les ressources d'un compte spécial, les crédits ministériels et les dépenses fiscales ne mesurent pas la même chose.
| Instrument | Ce qu'il mesure | Précaution de lecture |
|---|---|---|
| Crédits ministériels | Dépenses autorisées pour un périmètre administratif | Le périmètre du ministère change en 2027 |
| Fonds national pour l'action culturelle (FNAC) | Ressources, engagements et dépenses d'un compte spécial | Les reports ne sont pas automatiquement des crédits sans emploi |
| Fonds et programmes sportifs | Interventions de financement du sport | Ne représentent pas tout le budget du sport |
| Dispositifs fiscaux liés au Mondial 2030 | Régimes et exonérations pour des opérations éligibles | Ne sont pas des paiements budgétaires directement comparables |
Pour les industries culturelles et créatives, la question centrale sera celle de l'accès effectif aux marchés associés au Mondial : production audiovisuelle, design, spectacles, communication et prestations événementielles. Le potentiel économique doit être évalué à travers les contrats attribués, la participation des opérateurs et les retombées durables.
Le FNAC : distinguer dépenses et soldes reportés
Les éléments documentaires examinés pour 2025 font état de 1 513,9 millions de dirhams de ressources disponibles, reports compris, de 972,7 millions de dépenses et de 541,2 millions reportés. Ces montants doivent être rapprochés des comptes officiels et des engagements restant à payer.
Un solde reporté n'est pas nécessairement une somme libre ou inutilement immobilisée. Certaines opérations peuvent être engagées et décaissées sur plusieurs années. De surcroît, des divergences entre des séries historiques concernant 2024 rendent prématurée la publication d'un graphique définitif d'exécution pluriannuelle.
Au-delà du volume total du FNAC, l'information recherchée devrait porter sur les bénéficiaires, les territoires, les disciplines, les types d'opérations et les résultats : quelle part va aux grandes manifestations, à la création indépendante, aux équipements de proximité ou à la diffusion du livre ?
Quel modèle culturel pour la nouvelle législature ?
La multiplication des équipements et des manifestations ne suffit pas à elle seule à consolider une politique culturelle. Il faut aussi mesurer les moyens de fonctionnement, les équipes, la programmation, la médiation et l'accès des publics.
Dans son enquête sur la gouvernance culturelle au Maroc, Culturama avait déjà posé la question de la coordination entre les institutions, les territoires et les opérateurs. Le PLF 2027 permet de poursuivre ce suivi, mais ne permet pas de dresser un bilan de cinq années de gouvernement.
Le prochain enjeu sera la lisibilité des trajectoires : quels engagements deviendront des programmes budgétés ? Quel calendrier pour les nouveaux équipements ? Quels moyens directs pour les créateurs, l'édition, les ICC et les ménages ? Quelles retombées culturelles vérifiables du Mondial 2030 ?
Conclusion : après les promesses, mesurer les politiques
Le premier budget de la majorité ne suffit pas à déclarer ses promesses tenues ou abandonnées. Il révèle néanmoins les questions qui devront structurer le suivi de la législature 2026–2031 : périmètre constant des crédits de la Culture, programmation pluriannuelle, transparence des fonds, financement de la création et accès des citoyens.
La question n'est plus seulement de savoir ce que les partis promettent à la Culture. Elle est de mesurer ce que ces engagements deviennent dans les budgets, les dispositifs et la vie culturelle des Marocains.
Sources et méthode
Cette analyse s'appuie sur les documents du PLF 2027 publiés par le ministère de l'Économie et des Finances, sur la communication officielle relative à la nouvelle majorité, sur l'adoption du PLF 2027 par le Conseil de gouvernement et sur les enquêtes antérieures de Culturama. Les montants détaillés de la section ministérielle et du FNAC repris du dossier préparatoire appellent une ultime réconciliation avec les tableaux originaux avant publication.
Les comparaisons distinguent crédits budgétaires, comptes spéciaux, dépenses effectivement réalisées, reports, financements pluriannuels et dispositions fiscales.

